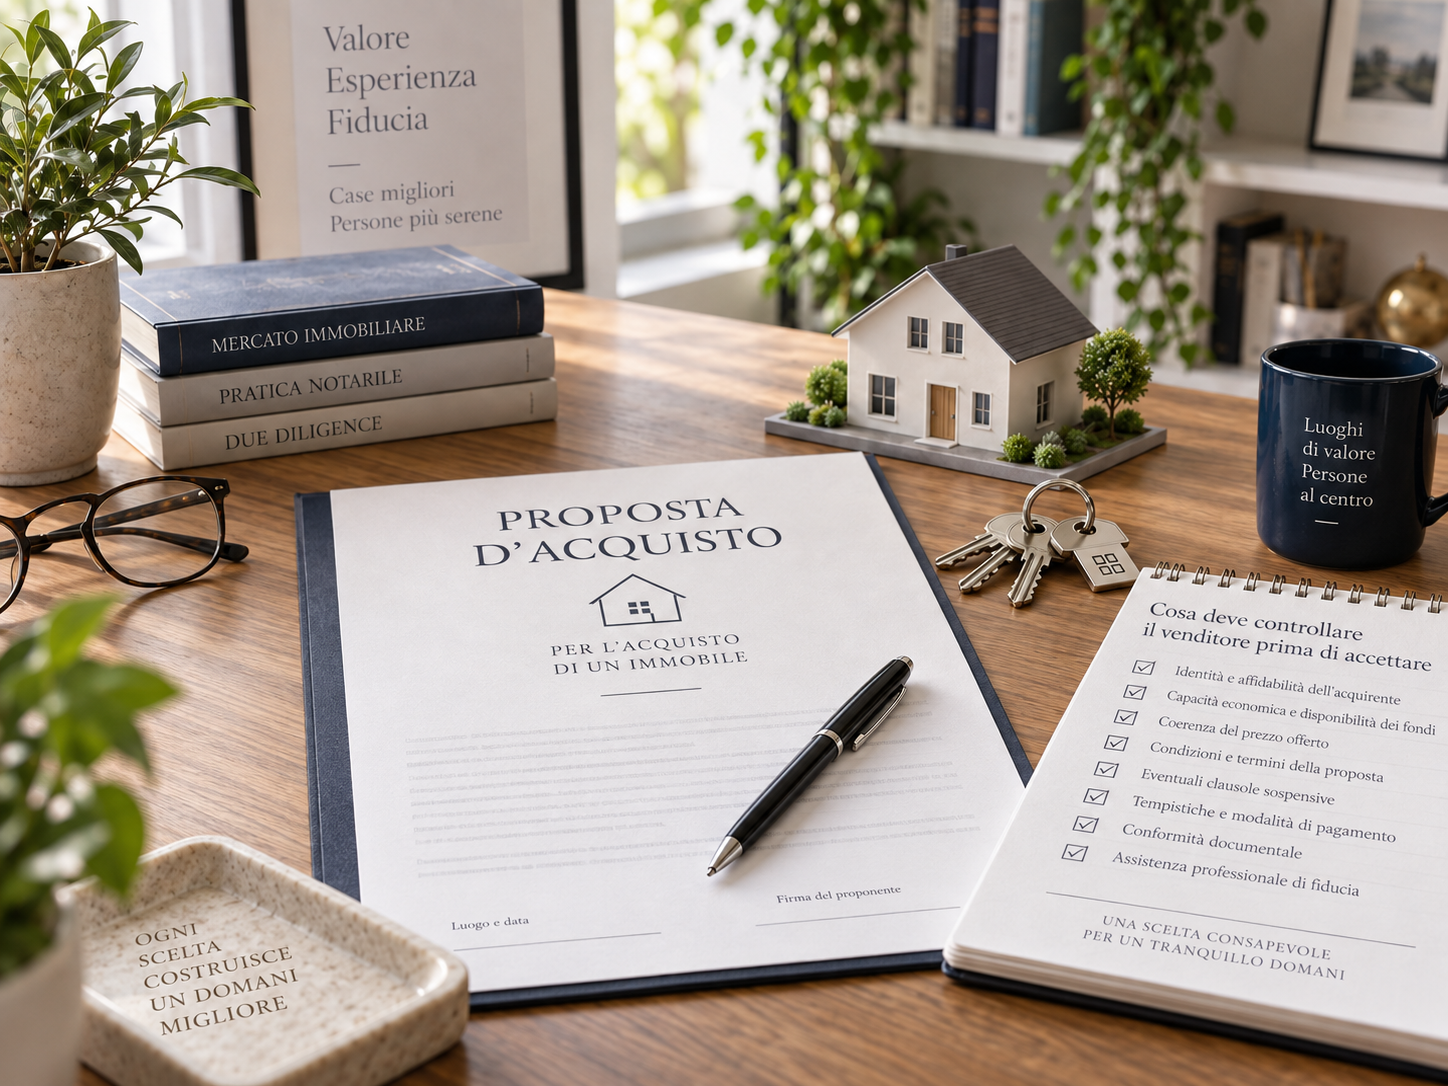
Quando arriva una proposta d’acquisto, il prezzo è la prima cifra che salta agli occhi. Ma per il venditore non è l’unica cosa da decidere: caparra, mutuo, scadenze, rogito, consegna e condizioni possono rendere due offerte dello stesso importo molto diverse tra loro.
In parole semplici
Prima di accettare una proposta bisogna leggerla come un documento che può creare obblighi concreti, non come una semplice manifestazione di interesse. Il Consiglio Nazionale del Notariato ricorda che, una volta accettata dal venditore, la proposta può convertirsi in un contratto preliminare.
Per questo non consiglierei mai di firmare “per non perdere l’acquirente” e chiarire i dettagli dopo. I dettagli devono essere compresi prima.
Due proposte da 300.000 euro possono non valere la stessa cosa
Immagina due offerte allo stesso prezzo. La prima prevede una caparra consistente, nessuna condizione legata al mutuo e rogito in tre mesi. La seconda prevede una somma iniziale più bassa, è subordinata all’ottenimento del finanziamento e chiede di lasciare l’immobile libero entro poche settimane.
Il prezzo è identico, ma per il venditore cambiano certezza, tempi, organizzazione e rischio. La lettura deve quindi essere complessiva.
Prezzo e modalità di pagamento
Controllerei l’importo offerto, ma anche come e quando verrà pagato. Se esiste un mutuo del venditore da estinguere, le modalità devono essere compatibili con il conteggio della banca e con il rogito. Se l’acquirente utilizzerà un proprio finanziamento, vanno letti con attenzione gli eventuali termini previsti nella proposta.
Per il venditore che ha ancora un finanziamento, la guida su vendere casa con mutuo in corso approfondisce questo coordinamento.
La somma consegnata: capire come viene qualificata
Nei moduli immobiliari può essere prevista la consegna di una somma. Non mi fermerei alla parola usata informalmente durante la trattativa: bisogna leggere che cosa dice realmente il documento, quando la somma viene incassata, a quale titolo e quali conseguenze sono previste.
Caparra confirmatoria, deposito o altre formule non sono sinonimi da usare liberamente. Se il testo non è chiaro o le conseguenze sono rilevanti, il passaggio corretto è farlo verificare dal notaio o dal legale prima dell’accettazione.
La condizione legata al mutuo dell’acquirente
Se l’efficacia dell’operazione dipende dall’ottenimento di un finanziamento, il venditore deve capire esattamente entro quando, per quale importo e con quale meccanismo la condizione si considera avverata o non avverata.
Una formulazione troppo generica può lasciare l’immobile impegnato per settimane senza che sia chiaro cosa debba accadere. Non è compito dell’agente inventare una clausola giuridica: può evidenziare il punto e farlo verificare prima della firma.
La data del rogito deve essere sostenibile
Prima di accettare una scadenza, controllerei se ci sono documenti da recuperare, pratiche tecniche, una successione, un mutuo da estinguere, documentazione condominiale o altri passaggi che richiedono tempo.
Una data molto ravvicinata può sembrare favorevole, ma diventa un problema se il venditore assume un impegno che non è realistico rispettare. Preparare prima i documenti della vendita permette di valutare meglio le scadenze.
Consegna dell’immobile: libera, occupata, differita
La proposta dovrebbe essere coerente con il momento in cui l’immobile potrà essere consegnato. Se il venditore deve acquistare un’altra casa, se esiste un inquilino o se è previsto un rilascio successivo, non lascerei la questione a un accordo verbale.
Quando la casa è locata, va collegata anche alla situazione descritta nella guida su vendere un immobile con un inquilino.
Mobili, pertinenze e ciò che resta nella casa
Box, cantina, posto auto, arredi, cucina, climatizzatori o altri elementi possono essere dati per scontati dalle parti in modo diverso. Se incidono sull’accordo, vanno descritti con chiarezza. Più l’impegno è preciso, meno spazio resta per discussioni successive.
Se ci sono più proprietari, la proposta va letta da tutti i decisori
Quando l’immobile appartiene a più persone, una proposta non dovrebbe essere gestita come se esistesse un solo venditore. Tutti i proprietari coinvolti nella vendita dell’intero bene devono sapere prezzo, condizioni e tempi. Se vuoi approfondire questo punto, trovi la guida su vendere casa con più proprietari.
Facciamo un esempio
Esempio ipotetico. Un venditore riceve una proposta molto vicina al prezzo richiesto. L’acquirente, però, subordina l’operazione al mutuo per 60 giorni e chiede il rogito entro pochi giorni dalla comunicazione della banca. Il venditore ha ancora un mutuo proprio da estinguere e alcuni documenti tecnici da recuperare.
La proposta non è necessariamente negativa. Ma prima di accettarla occorre capire se le scadenze sono compatibili, se la condizione è formulata in modo chiaro e se il venditore può davvero rispettare la consegna prevista. Il prezzo, da solo, non risponde a queste domande.
Dopo l’accettazione: preliminare, registrazione e possibile trascrizione
Quando l’accordo assume natura di preliminare, entrano in gioco adempimenti e tutele che non vanno confusi. La guida sulla registrazione e trascrizione del preliminare spiega la differenza tra i due istituti e perché non sono la stessa cosa.
Chi fa cosa
- Agente immobiliare. Presenta la proposta, aiuta il venditore a leggerne gli elementi commerciali e segnala le clausole che richiedono approfondimento.
- Venditore. Decide se accettare conoscendo prezzo, condizioni, scadenze e impegni.
- Notaio o avvocato. Interviene quando occorre valutare effetti giuridici, clausole, garanzie o formulazioni non chiare.
- Banca. Gestisce gli aspetti del finanziamento di propria competenza quando l’operazione prevede un mutuo.
Checklist prima di accettare
- prezzo offerto;
- somma versata e sua qualificazione nel testo;
- modalità e scadenze dei pagamenti;
- eventuali condizioni sospensive;
- data prevista per preliminare e rogito;
- data e condizioni della consegna;
- pertinenze, arredi e altri elementi inclusi;
- documenti o verifiche ancora aperti.
Fonti utili
- Consiglio Nazionale del Notariato — La proposta d’acquisto
- Consiglio Nazionale del Notariato — Garanzia preliminare
Contenuto informativo. Le conseguenze giuridiche delle clausole e degli impegni contrattuali devono essere verificate sul caso concreto con i professionisti competenti.
Hai ricevuto una proposta per la tua casa?
Prima di guardare soltanto la cifra, possiamo fare un punto su condizioni, tempi e situazione dell’immobile per capire quali elementi meritano attenzione prima dell’accettazione.